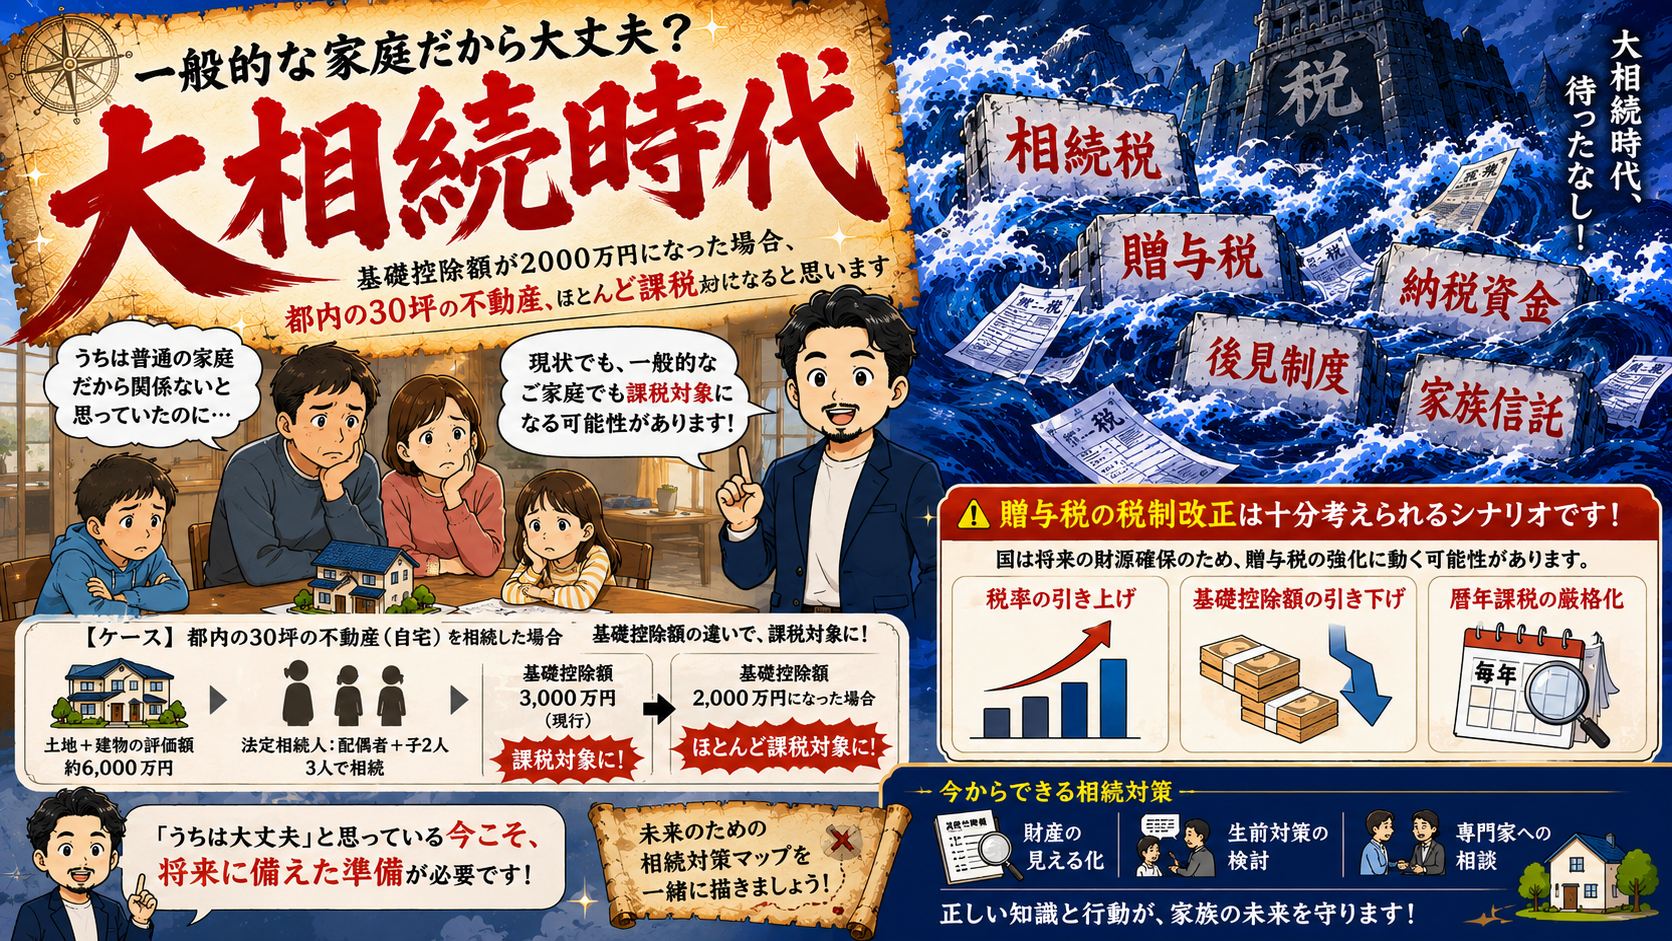
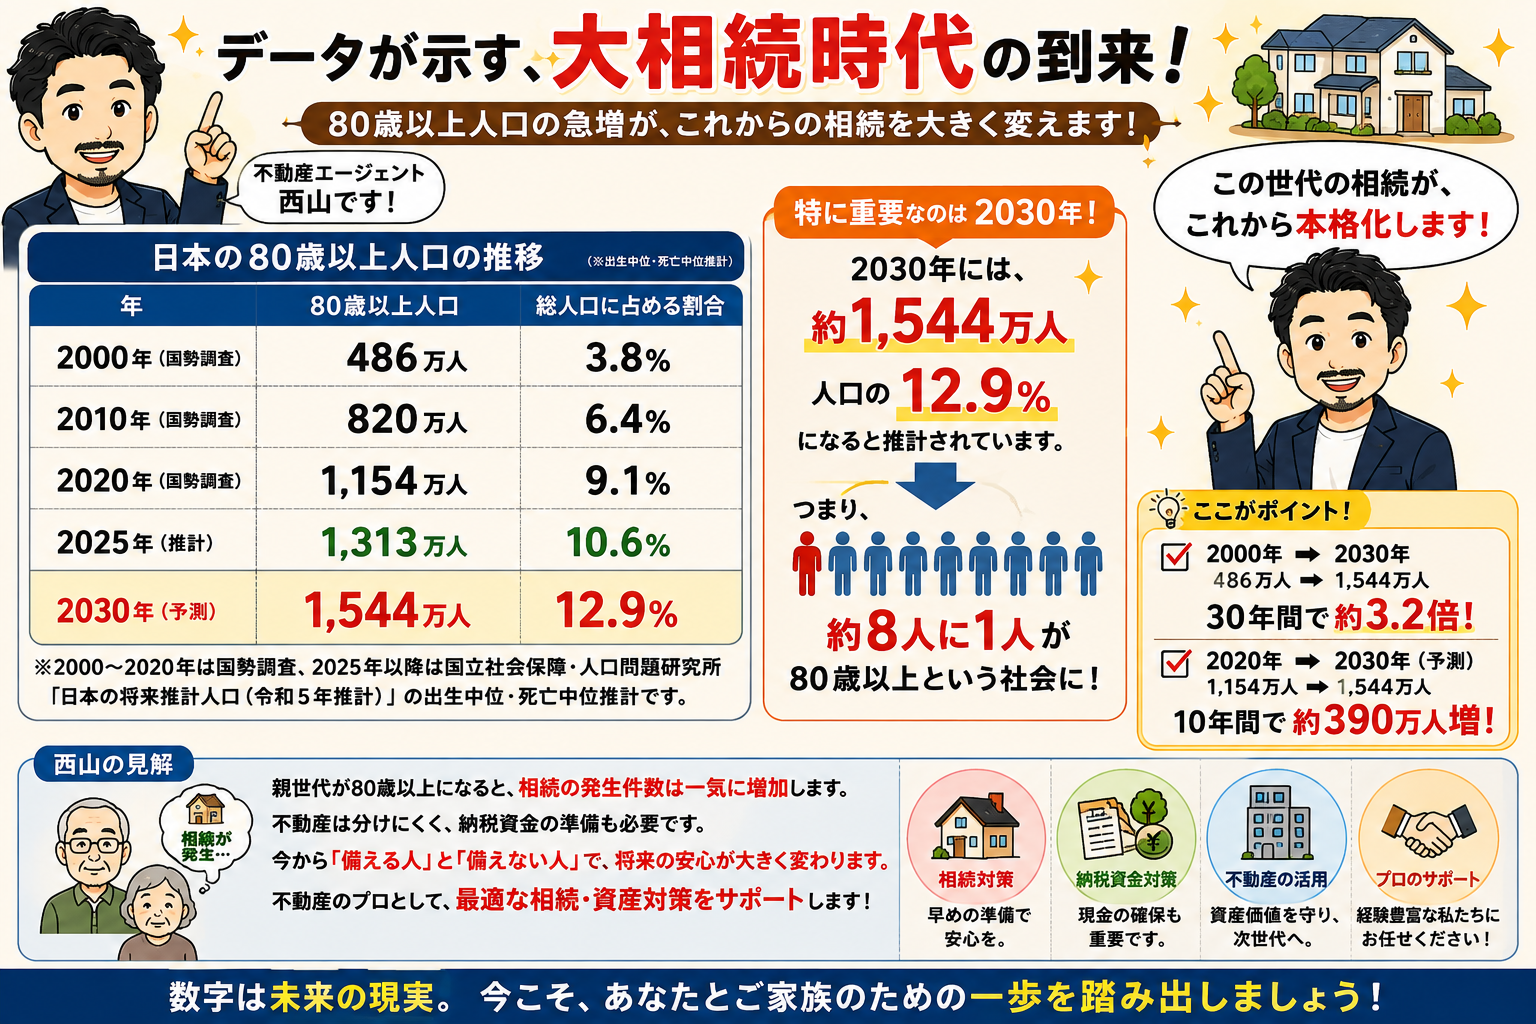
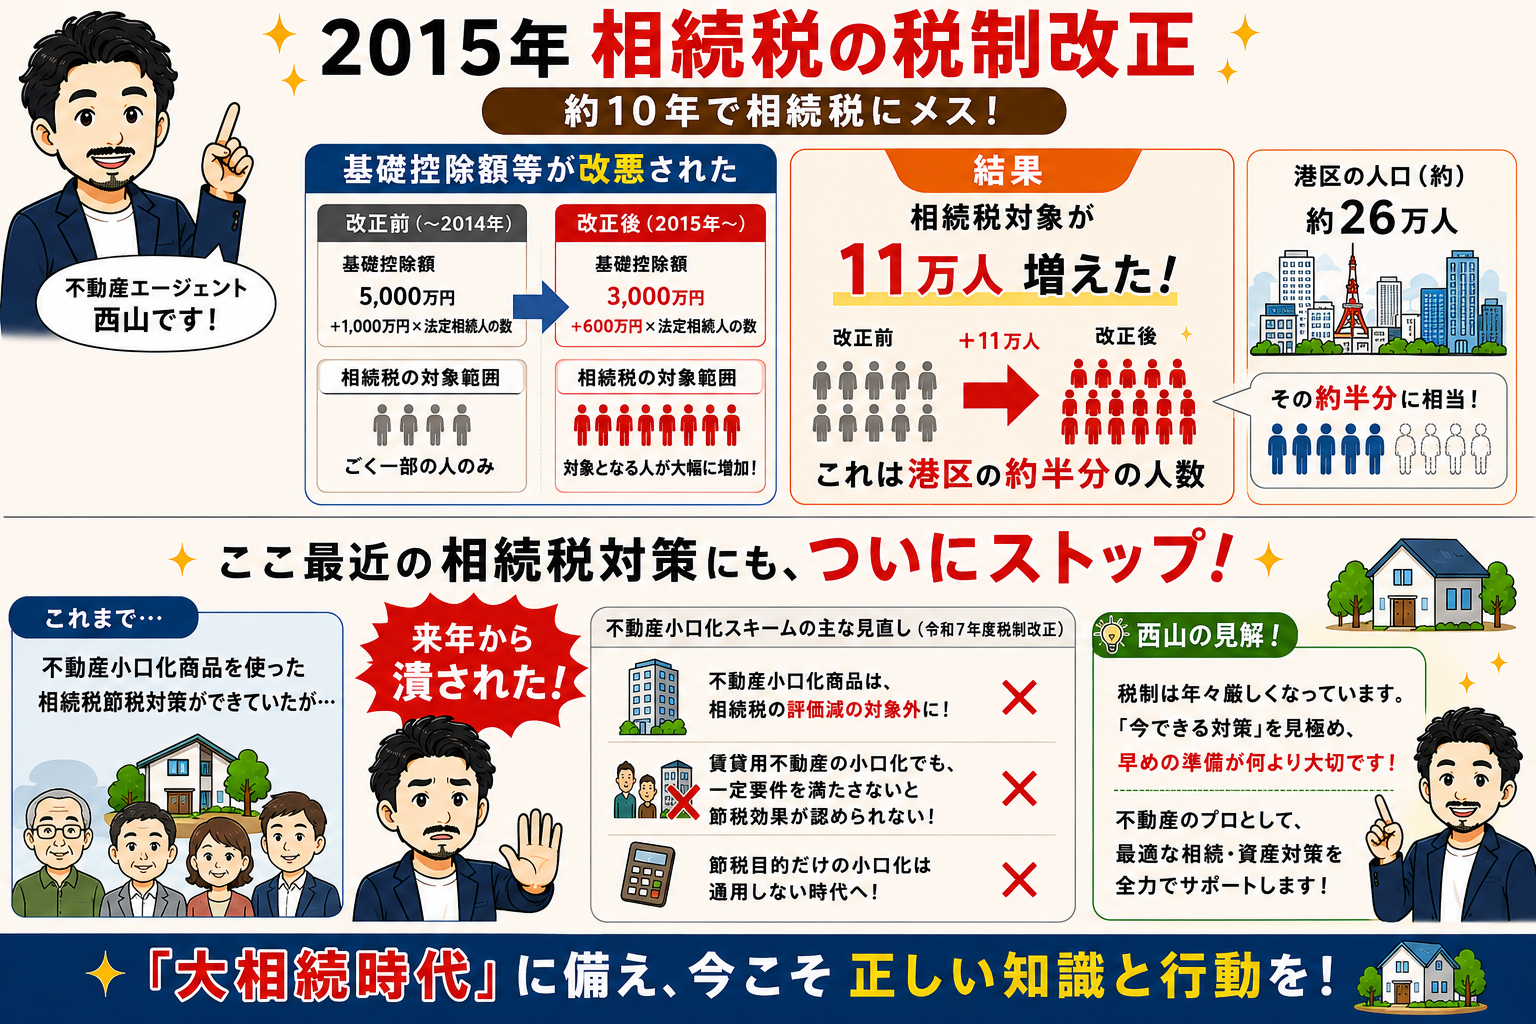
今の基準と、もし基礎控除がさらに下がった場合の見え方を先に見ておくと、家族での話し合いがしやすくなります。
地方の実家は、税金の話と売却の話がバラバラになりやすいです。地元の知らない不動産屋にいきなり飛び込む前に、まずご相談ください。
誰に相談するかで止まらないように、まず西山が話を整理します。
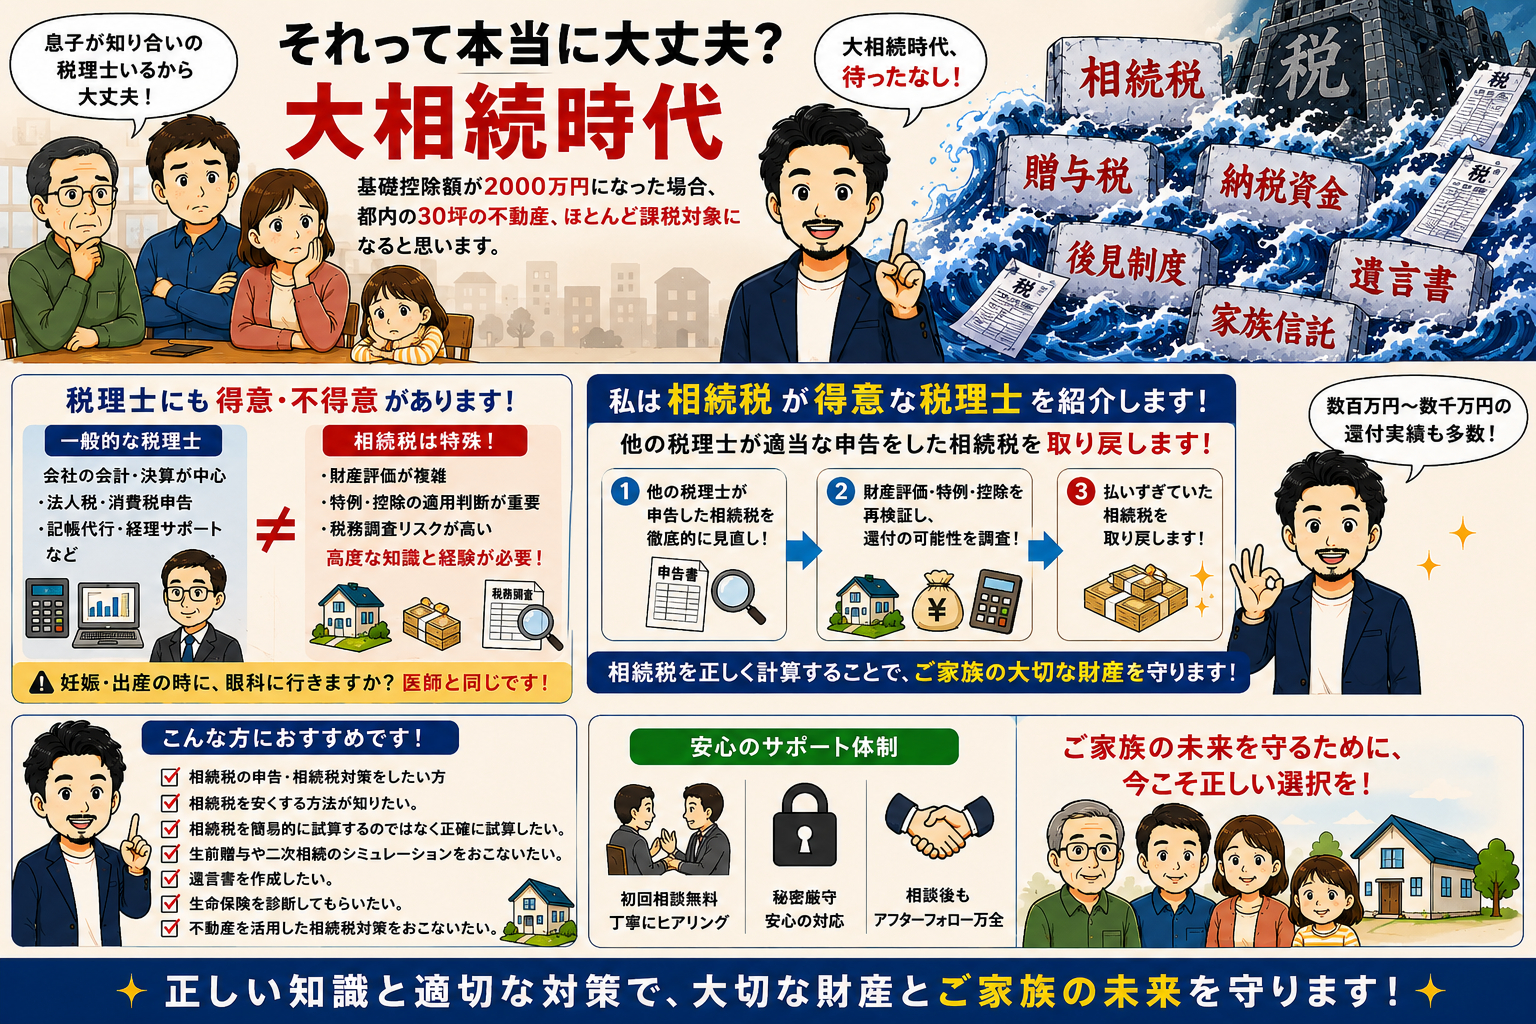
税金の判断は、相続税を専門にしている先生につなぎます。
地方の実家も、売却の進め方から実務までまとめて対応します。
株式会社TERASS 所属
Naoki Nishiyama
不動産業界20年。独立した不動産エージェントとして活動中。
何を確認すべきか、どこを家族で話し合うべきか。その整理から始めましょう。

経済面3項目・感情面2項目、合わせて5つの視点で、今の状況を整理できます。
※LINE登録後、公式LINEから本シートのリンクをお送りします。
不動産、預金、保険、有価証券などの課題をチェックします。
申告や納税に対して、どこまで準備ができているかを見ます。
今のうちにできる対策に、どこまで取り組めているかを見ます。
家族の状況、誰が何を把握しているか、話し合える状態かを見ます。
遺産分けで揉めそうな点、実家を残すか売るかの障害になりそうな点を見ます。

| 見方 | 内容 |
|---|---|
| すぐ売らなくてもいい | 急いで決めなくていい、という意味ではメリットです。 |
| 空き家の3,000万円特別控除 | 相続から3年を経過する日の属する年の12月31日までに売らないと、使えなくなる可能性があります。 |
| 固定資産税・都市計画税 | 誰も住んでいなくても、支払いは続きます。 |
| 建物の劣化 | 放置すると、傷み、雨漏り、腐食が進みやすくなります。 |
| 事故・火災・防犯 | 無断侵入、害虫・害獣、悪臭、近隣トラブルのリスクが増えます。 |
| 住宅用地特例 | 管理不全空家等・特定空家等として勧告を受けると、固定資産税の1/6特例が外れる可能性があります。 |
| 話し合いの先送り | 「とりあえず持っておく」を続けるほど、売却判断が後ろにずれます。 |
| 相続人が複数いる場合 | 時間が経つほど、売却や処分の合意が難しくなることがあります。 |
実際の税額計算はもっと細かいですが、入口として全体像を知るための表です。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | ― |
| 1,000万円超 ~ 3,000万円以下 | 15% | 50万円 |
| 3,000万円超 ~ 5,000万円以下 | 20% | 200万円 |
| 5,000万円超 ~ 1億円以下 | 30% | 700万円 |
| 1億円超 ~ 2億円以下 | 40% | 1,700万円 |
| 2億円超 ~ 3億円以下 | 45% | 2,700万円 |
| 3億円超 ~ 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
※正式な税額は、課税遺産総額を法定相続分で按分して計算します。詳細判断は相続税専門税理士にご確認ください。